
عند تحليل بيانات دخل الكيانات التعاونية عالميا من حيث توزيعها علي القطاعات الاقتصادية المختلفة، تبين ان هذه الكيانات تعمل في تسعة قطاعات اقتصادية رئيسية، ثلاثة منها هي التأمين والزراعة والأغذية وتجارة الجملة والتجزئة، استحوذوا علي 24.45 تريليون دولار من دخل أكبر 300 كيان تعاوني حول العالم خلال فترة التحليل الممتدة من 2010 الي 2023، وهو رقم يعادل 83.37% من إجمالي دخل هذه المؤسسات خلال الفترة نفسها، وتوزعت بقية الدخل البالغة الباقية وهي4.88 تريليون دولار بما يعادل 16.63% علي القطاعات الستة الباقية وهي الخدمات المصرفية والمالية والصناعة والمرفق، والصحة والتعليم والرعاية الاجتماعية، والخدمات الأخرى، وصيد الأسماك والإسكان.
تعد هذه أبرز ملامح توزيع دخل الاقتصاد التعاوني في القطاعات الاقتصادية المختلفة خلال 2010–2023. لكن بالاقتراب من البيانات أكثر، يتضح ان أداء كل قطاع من حيث الدخل، شهد درجة أو أخرى من التغير والتنوع من سنة لأخرى أو أكثر، فعلى سبيل المثال احتفظ التأمين بالصدارة، لكن التمويل والزراعة حققا مكاسب ومساحة أكبر، فقد انخفضت حصة التأمين من 49.5% إلى 34.2%، مقابل ارتفاع الخدمات المصرفية والمالية من 8.0% إلى 19.0%، والزراعة والأغذية من 17.8% إلى 22.9%. أما تجارة الجملة والتجزئة، فقد زادت أعمالها بينما تراجعت حصتها من 22.5% إلى 21.0% لأن قطاعات أخرى نمت أسرع. فالقطاع قد يبيع أكثر دون أن يكسب وزنًا أكبر في السوق المرصودة. وبعيدًا عن القطاعات الأكبر، توسعت الصناعة والمرافق والصحة والرعاية، وهي أنشطة لا تعكس حصتها المالية وحدها حجم حضورها في حياة الناس.
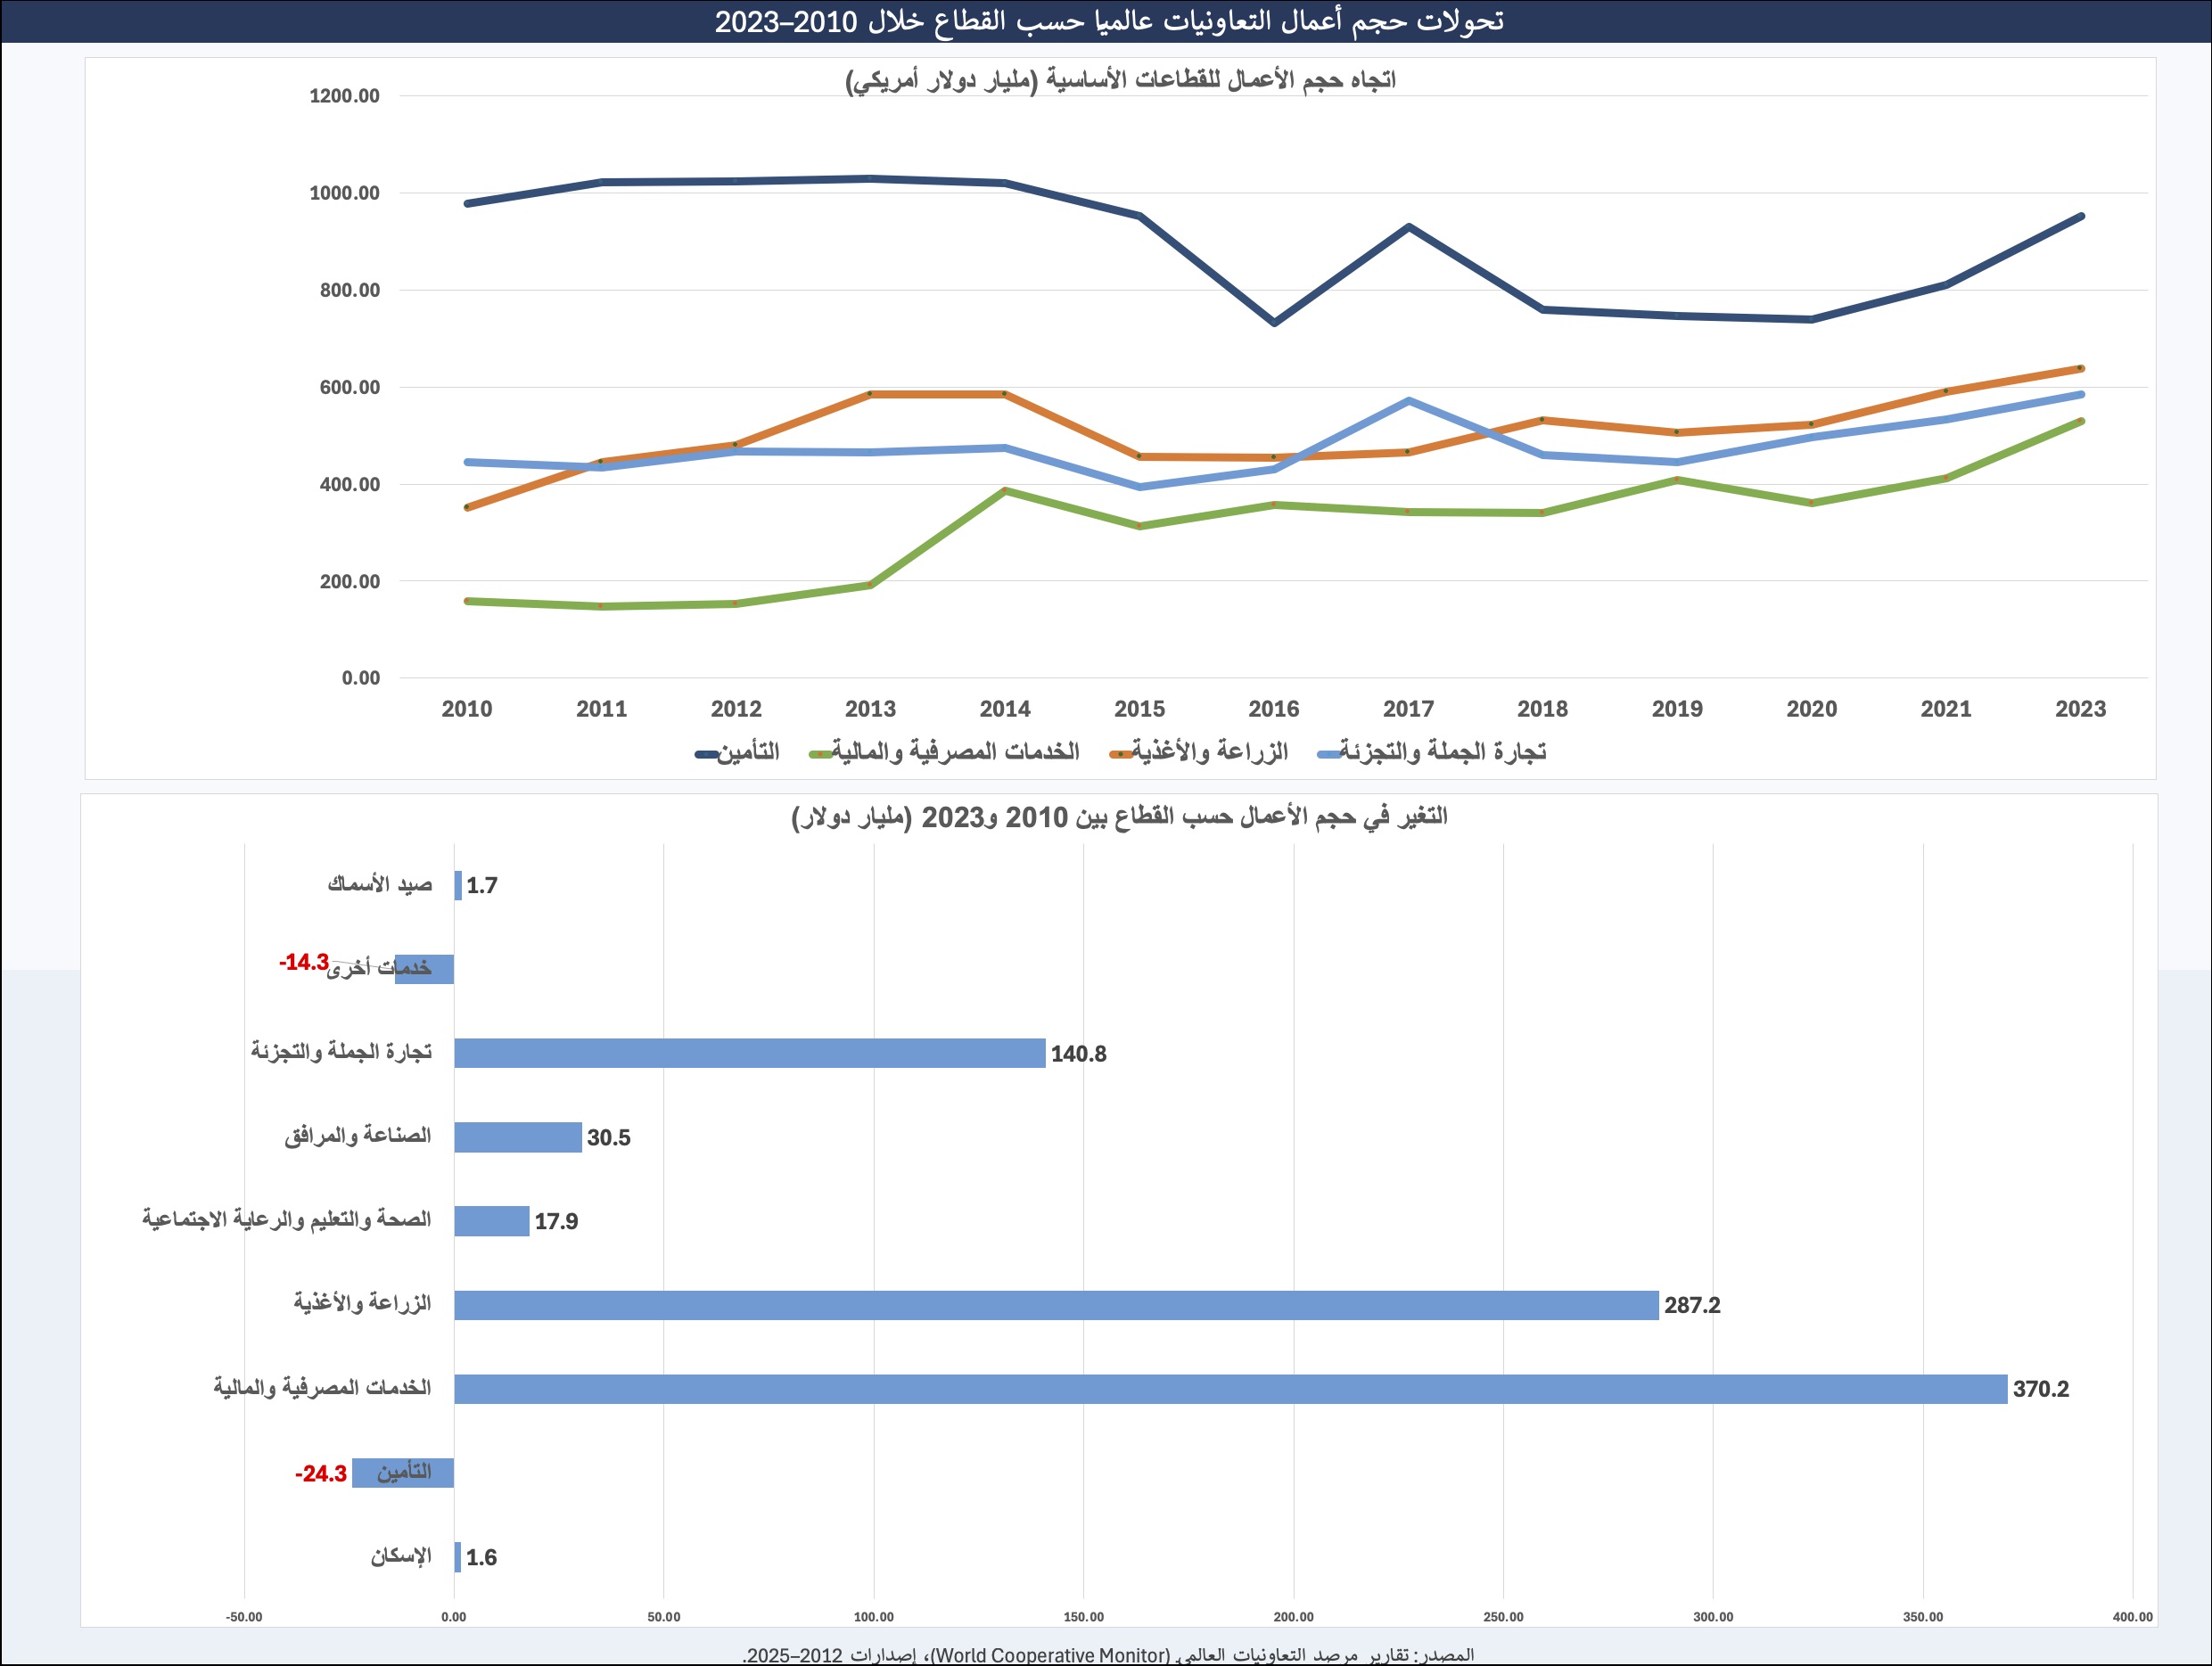 وقد ظل التأمين أكبر القطاعات، بإيرادات بلغت 953.02 مليار دولار في نهاية الفترة، رغم تراجعها بنحو 24.26 مليار دولار مقارنة بعام 2010. ونتيجة نمو القطاعات الأخرى بوتيرة أسرع، انخفضت حصته من إجمالي الإيرادات بمقدار 15.3 نقطة مئوية، رغم احتفاظه بالصدارة. في المقابل، برزت الخدمات المصرفية والمالية كأكبر محرك للنمو، إذ أضافت 370.19 مليار دولار إلى الإيرادات، بزيادة بلغت نحو 233%. وهنا يظهر التحول التدريجي في الإيرادات، من قطاع التأمين الذي حافظ على موقعه المهيمن رغم تراجع إيراداته، إلى دور متنامٍ للخدمات المصرفية والمالية التي قادت الزيادة الإجمالية.
ثم جاءت الزراعة والأغذية في المرتبة الثانية من حيث الإضافة إلى النمو، بعد أن زادت 287.17 مليار دولار. ويعود وزنها إلى دور التعاونيات في جمع الإنتاج والتخزين والتصنيع والتسويق، بما يحسن مركز المنتجين في سلسلة القيمة، مع بقاء النشاط حساسًا للمناخ وأسعار المدخلات والسلع. وأضافت تجارة الجملة والتجزئة 140.82 مليار دولار، معتمدة على الطلب الواسع على السلع الأساسية ومزايا الشراء الجماعي. غير أن زيادة المبيعات لا تعني بالضرورة زيادة مماثلة في الكميات أو تحسنًا في هوامش الربح، خصوصًا في سنوات التضخم وارتفاع تكاليف النقل والعمل.
أما القطاعات الأصغر، فقد ارتفعت الصناعة والمرافق من 15.13 إلى 45.60 مليار دولار، والصحة والتعليم والرعاية الاجتماعية من 12.60 إلى 30.49 مليار دولار. ورغم صغر الحجم مقارنة بالتأمين أو الغذاء، ترتبط هذه الأنشطة بوظائف وخدمات وطاقة ورعاية محلية يصعب اختزال أهميتها في الإيراد. وفي الاتجاه المقابل، انخفضت الخدمات الأخرى من 15.81 إلى 1.56 مليار دولار وبسبب اتساع هذه الفئة، لا يمكن فصل الانكماش الفعلي عن إعادة التصنيف من المجاميع وحدها. أما الإسكان وصيد الأسماك، فقد ظلا دون ملياري دولار لكل منهما في 2023، لكنهما يبرزان حدود القياس بحجم الأعمال فالأول يرتبط باستقرار الحيازة والقدرة على تحمل التكلفة، والثاني بدخل الصيادين والتسويق وتقليل الفاقد.
ومن حيث التطور الزمني العام، لم يظل معدل النمو في حجم الأعمال سواء كليا أو قطاعيا على وتيرة واحدة، فقد شهد فترات من النمو، أعقبه تراجعات، ثم عاد إلى التعافي قبل أن يتسارع نموه في نهاية الفترة، وقد بدأت الفترة الأولى 2010–2014 باتساع السوق، حيث بدأ الإجمالي من 1,975.75 مليار دولار، ثم واصل الصعود حتى بلغ 2,533.13 مليار دولار في 2014. ولم يكن الارتفاع موزعًا بالتساوي ففي عام واحد زادت الخدمات المصرفية والمالية من 191.28 مليار دولار في 2013 إلى 386.98 مليار دولار، بينما حافظت الأنشطة الكبرى الأخرى على مستويات مرتفعة، بفضل التعافي بعد الأزمة المالية الذي فتح مجالًا أوسع للائتمان والادخار، لكن القفزة السريعة قد تحمل أيضًا أثر دخول مجموعات كبيرة أو اختلاف طريقة تجميع بياناتها.
حدث تراجع بعد الذروة في الفترة الثانية 2015–2016، حين فقد الإجمالي جزءًا من مكاسب 2014، ووصل التأمين إلى 731.00 مليار دولار في 2016، كما تراجعت الزراعة بعد أن قاربت 584 مليار دولار في 2013–2014. وقد جاءت هذه الحركة في وقت انخفضت فيه أسعار الغذاء عالميًا، وبقيت أسعار الفائدة منخفضة، وقوي الدولار أمام عملات كثيرة.
وخلال الفترة الثالثة 2017–2020 كانت العودة التدريجية إلى النمو، إذ ارتفع الإجمالي من جديد في 2017، مع وصول تجارة الجملة والتجزئة إلى 572.11 مليار دولار، ثم تحرك في نطاق متقارب حتى 2020. وقد عكست هذه المرحلة تعافيًا تدريجيًا للتجارة نتيجة الطلب على السلع الأساسية، مع تحسن الخدمات المالية والزراعة، بينما ظل التأمين دون مستواه في بداية الفترة.
واختتمت الفترة بأعلى مستوى خلال 2021–2023، فقد أنهى الإجمالي الفترة عند 2,787.05 مليار دولار في 2023 بزيادة 41.1% مقارنة ببداية الفترة نتيجة ارتفاع أسعار السلع والفائدة، واضطراب سلاسل الإمداد، وهو ما رفع قيم الأعمال في قطاعات عدة حتى عندما لم ترتفع الكميات بالمعدل نفسه. وفي الوقت ذاته، جاء النمو من أكثر من نشاط، لا من قطاع واحد. أما بيانات سنة 2022 الغائبة، فتمنع تحديد ما إذا كان الانتقال إلى 2023 تدريجيًا أم حدث في قفزة واحدة.
واستناداً الى التحليل السابق، قد تتحدد خلال السنوات المقبلة قدرة التعاونيات على مواصلة النمو بمدى استجابتها لاقتصاد عالمي أبطأ وأكثر تعرضًا للتضخم والتوترات الجيوسياسية وتقلب أسعار الطاقة والغذاء. ويرجح أن تتقدم المؤسسات التي توسع الرقمنة وتحسن إدارة المخاطر والاستثمار في الأمن الغذائي والطاقة والرعاية مع الحفاظ على ثقة الأعضاء. وعندئذ يمكن للتنوع القطاعي أن يتحول من مجرد اتساع في الأعمال إلى مصدر مرونة وقيمة مستدامة للمجتمعات.