
كشف التحليل الخاص بتتبع طبيعة القيمة المشش ضافة الفعلية التي حققها اقتصاد الفضاء الأمريكي، عن أمرين أساسيين الأول أن النمو في هذه القيمة كان بطيئا ومتواضعا، والثاني أو معظم القيمة المضافة الحقيقية تركزت بالأساس في قطاعي التصنيع والاتصالات، وتمكن قطاع التصنيع من تجاوز قطاع الاتصالات في الاستحواذ على القيمة المضافة الحقيقية، وهو أمر يبدو معاكسا لواقع ظل ثابتا لسنوات طويلة شهدت تفوق قطاع الاتصالات على ما عداه في الاستحواذ القيمة المضافة.
بتفصيل أكثر … يقول تحليل البيانات الصادرة عن مكتب التحليل الاقتصادي الأمريكي أن إجمالي القيمة المضافة الحقيقية لاقتصاد الفضاء الأمريكي بلع نحو 116 مليار دولار عام 2023، مقارنة بـ 102 مليار دولار عام 2012، أي بنمو تراكمي متواضع لم يتجاوز 13.7% خلال 11 عامًا، ومعدل نمو سنوي مركّب لم يتعدَّ 1.18%. غير أن هذا الرقم الإجمالي المتواضع يخفي وراءه تحولات هيكلية عميقة يكشفها تحليل مكوّناته. فبينما ظل القطاع الخاص يمثل نحو ثلاثة أرباع اقتصاد الفضاء، فإن أداءه كان الأكثر هشاشة وتقلبًا، حيث تراجع في خمس من أصل إحدى عشرة سنة، ولم يحقق سوى نمو تراكمي بلغ 8.1% فقط. في المقابل، تسارع نمو الإنفاق الحكومي بوتيرة أعلى بكثير بلغت 31.8% تراكميًا، لترتفع حصته من الإجمالي من 22.1% إلى 25.6%، مدفوعًا بتسارع لافت في السنوات الثلاث الأخيرة من فترة التخليل.
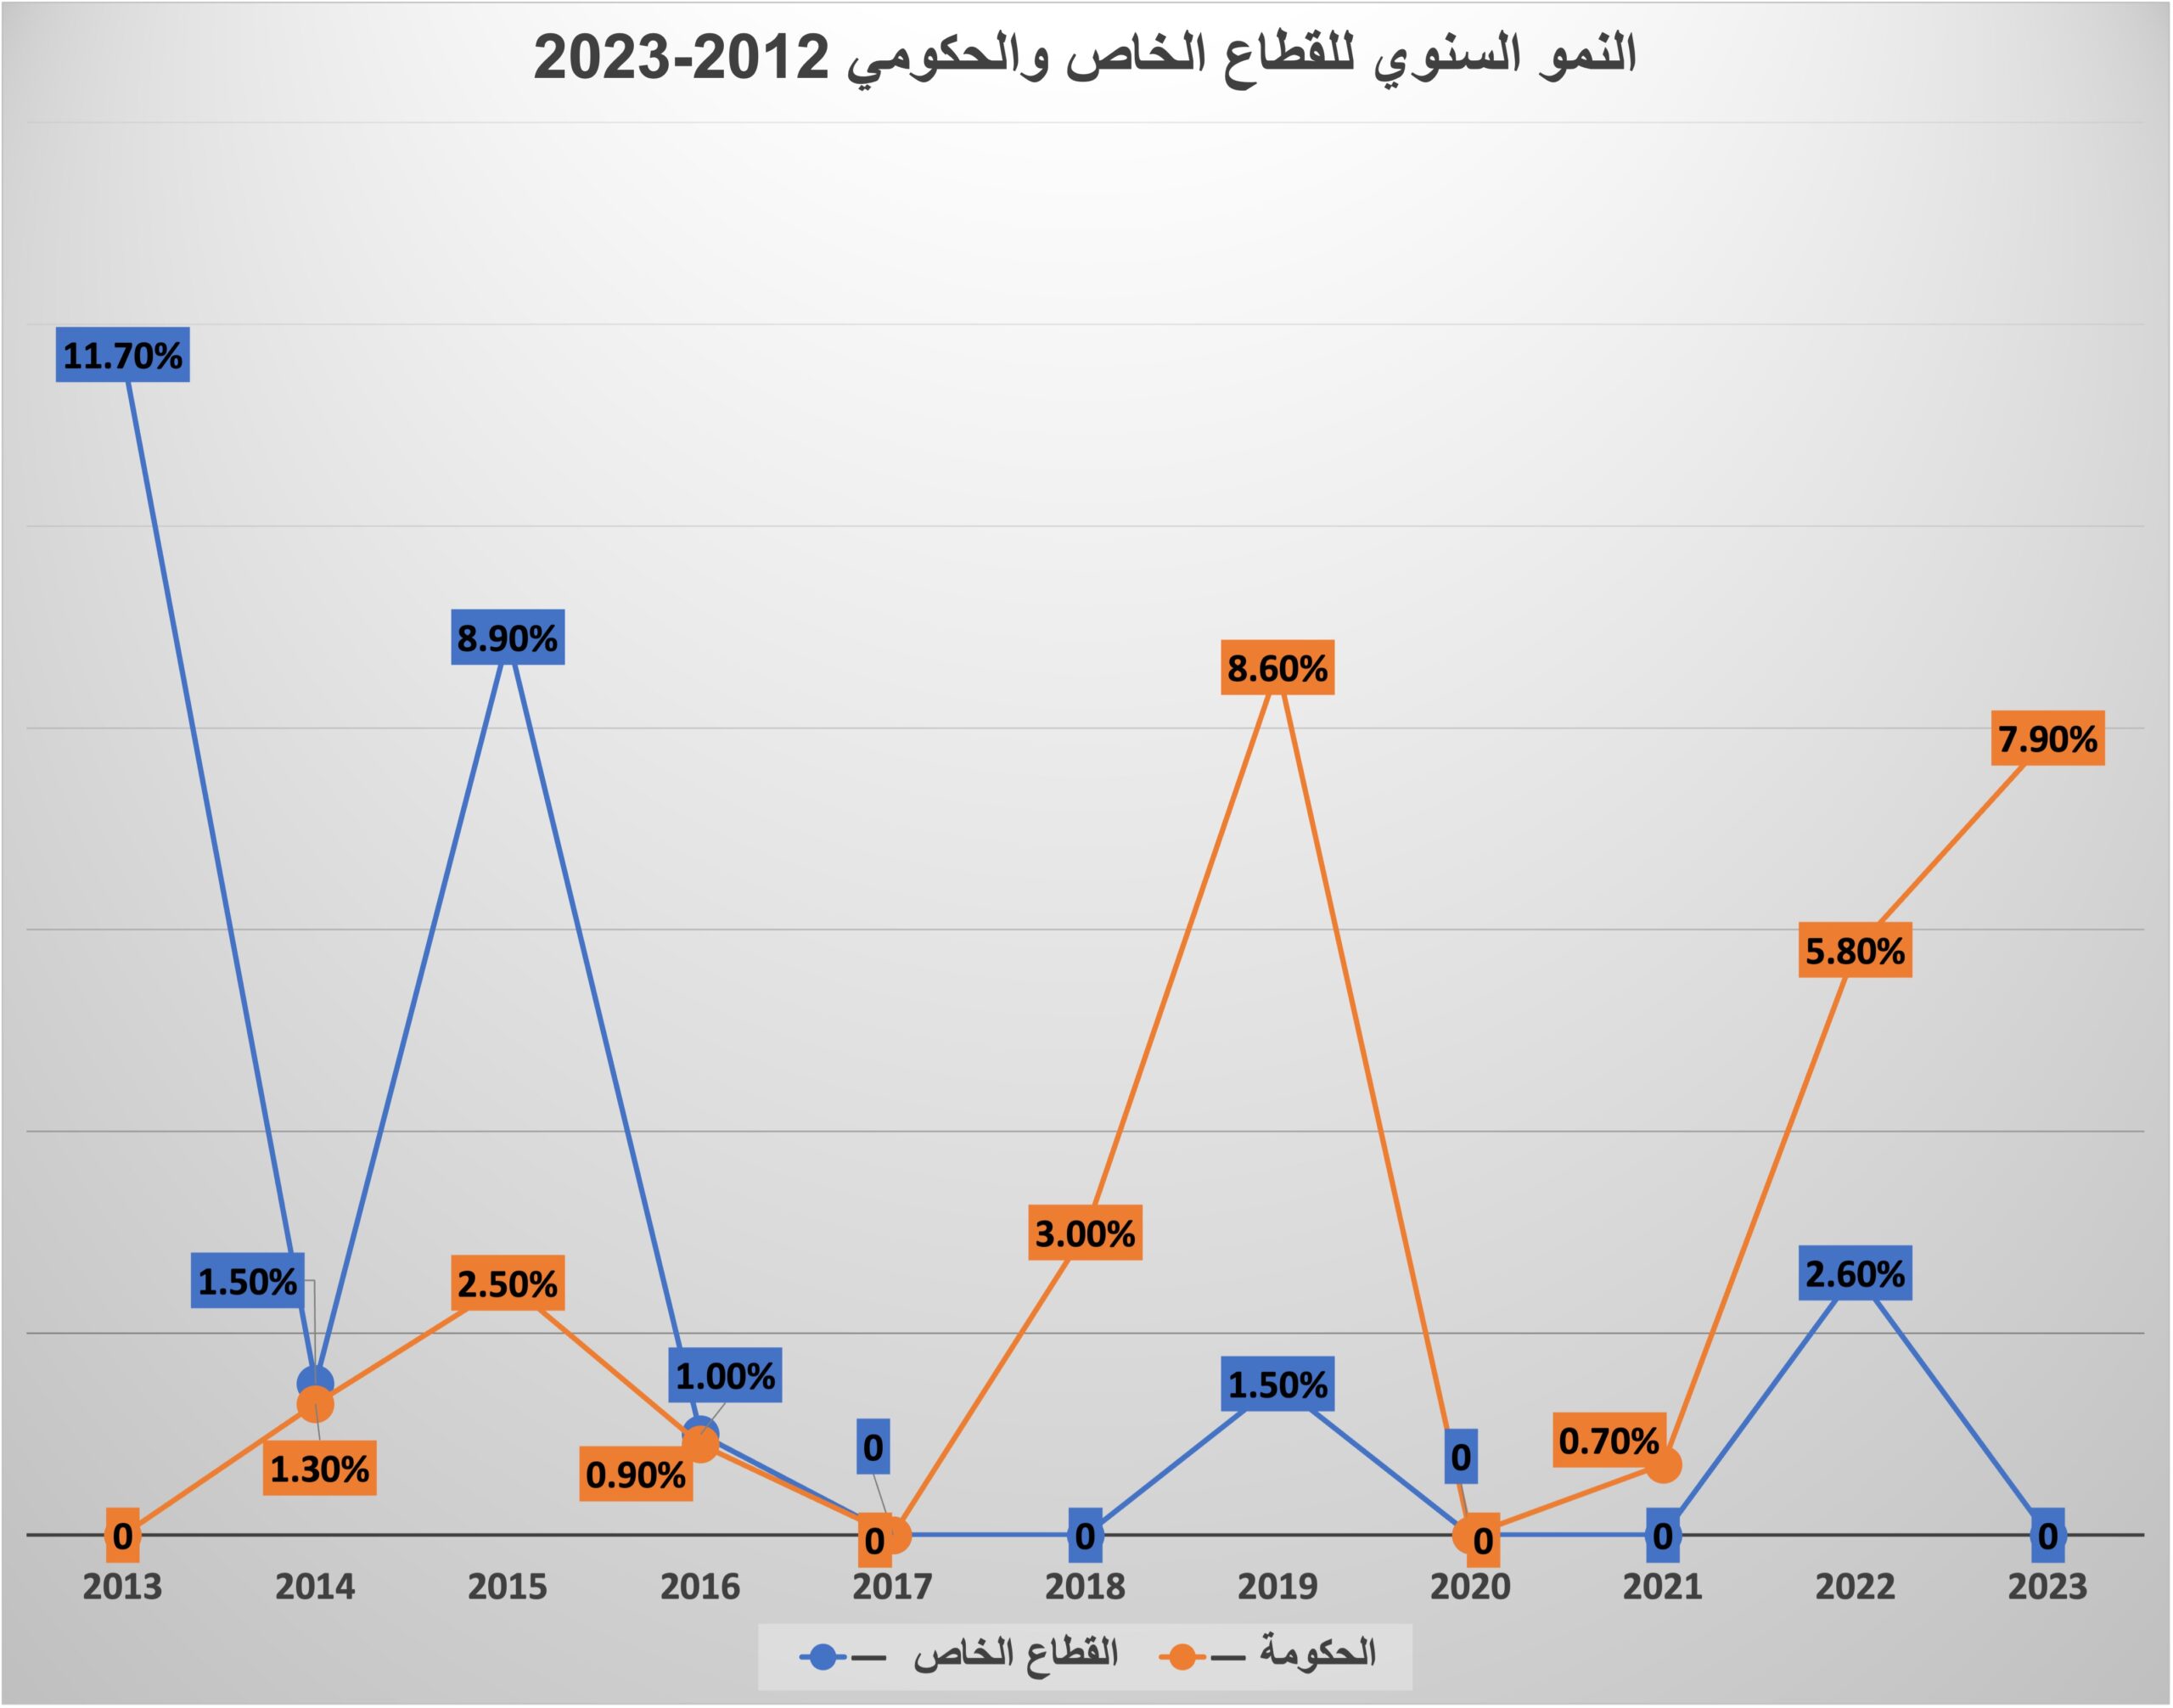 وعلى المستوى القطاعي، شهد اقتصاد الفضاء انتقالًا جوهريًا في مركز الثقل، فقد تجاوز قطاع التصنيع قطاع المعلومات والاتصالات ليصبح الأكبر بحلول 2023، بحصة بلغت 33.4% مقابل 18.9% على التوالي، بعدما كان قطاع المعلومات والاتصالات في الصدارة عام 2012. هذا التحول من اقتصاد قائم على خدمات البث والاتصالات الفضائية إلى اقتصاد قائم على تصنيع الأجهزة والمركبات الفعلية، مع دور حكومي متنامٍ، هو ما يفسّره التحليل التالي.
واتضح من تحليل المعدلات الإجمالية للفترة الممتدة بين عامي 2012 و2023 عن إعادة تشكيل للقيمة المضافة من خلال تباين واضح في أداء القطاعين الرئيسيين المكوّنين لاقتصاد الفضاء الأمريكي. فقد سجّل القطاع الخاص نموًا تراكميًا متواضعًا لم يتجاوز 8.1% طوال الفترة كاملة، بمعدل نمو سنوي مركّب لم يزد عن 0.71%، وشهد خمس سنوات من أصل إحدى عشرة عامًا نموًا سلبيًا، ما يعكس نموًا حقيقيًا محدودًا ومسارًا أكثر تقلبًا من المسار الحكومي رغم كونه المكوّن الأكبر لاقتصاد الفضاء. في المقابل، حقق قطاع الحكومة نموًا تراكميًا أقوى بكثير بلغ 31.8%، بمعدل نمو سنوي مركّب وصل إلى 2.54% أي أكثر من ثلاثة أضعاف نظيره في القطاع الخاص، ولم يسجّل تراجعًا سنويًا إلا في ثلاث سنوات فقط.
هذا التباين في الأداء انعكس مباشرة على تطور حصة كل قطاع من إجمالي اقتصاد الفضاء. فقد بدأ القطاع الخاص الفترة بحصة 78.3% عام 2012، وارتفعت إلى ذروتها عند 80.9% عام 2016، قبل أن تتراجع تدريجيًا لتصل إلى 74.5% فقط بحلول 2023 وهو أدنى مستوى لها في السلسلة الزمنية بأكملها. وفي المقابل، تراجعت حصة الحكومة إلى 19.1% في ذروة تفوق القطاع الخاص عام 2016 بعدما كانت 22.1% عام 2012، ثم عاودت الارتفاع بثبات لتبلغ 25.6% عام 2023، وهي أعلى حصة تسجلها الحكومة طوال الفترة. ما يعني أنه بالرغم من أن القطاع الخاص يمثل ثلاثة أرباع اقتصاد الفضاء تقريبًا، فإن الاتجاه العام يشير إلى اعتماد متزايد على الإنفاق الحكومي في دفع نمو هذا القطاع الاستراتيجي.
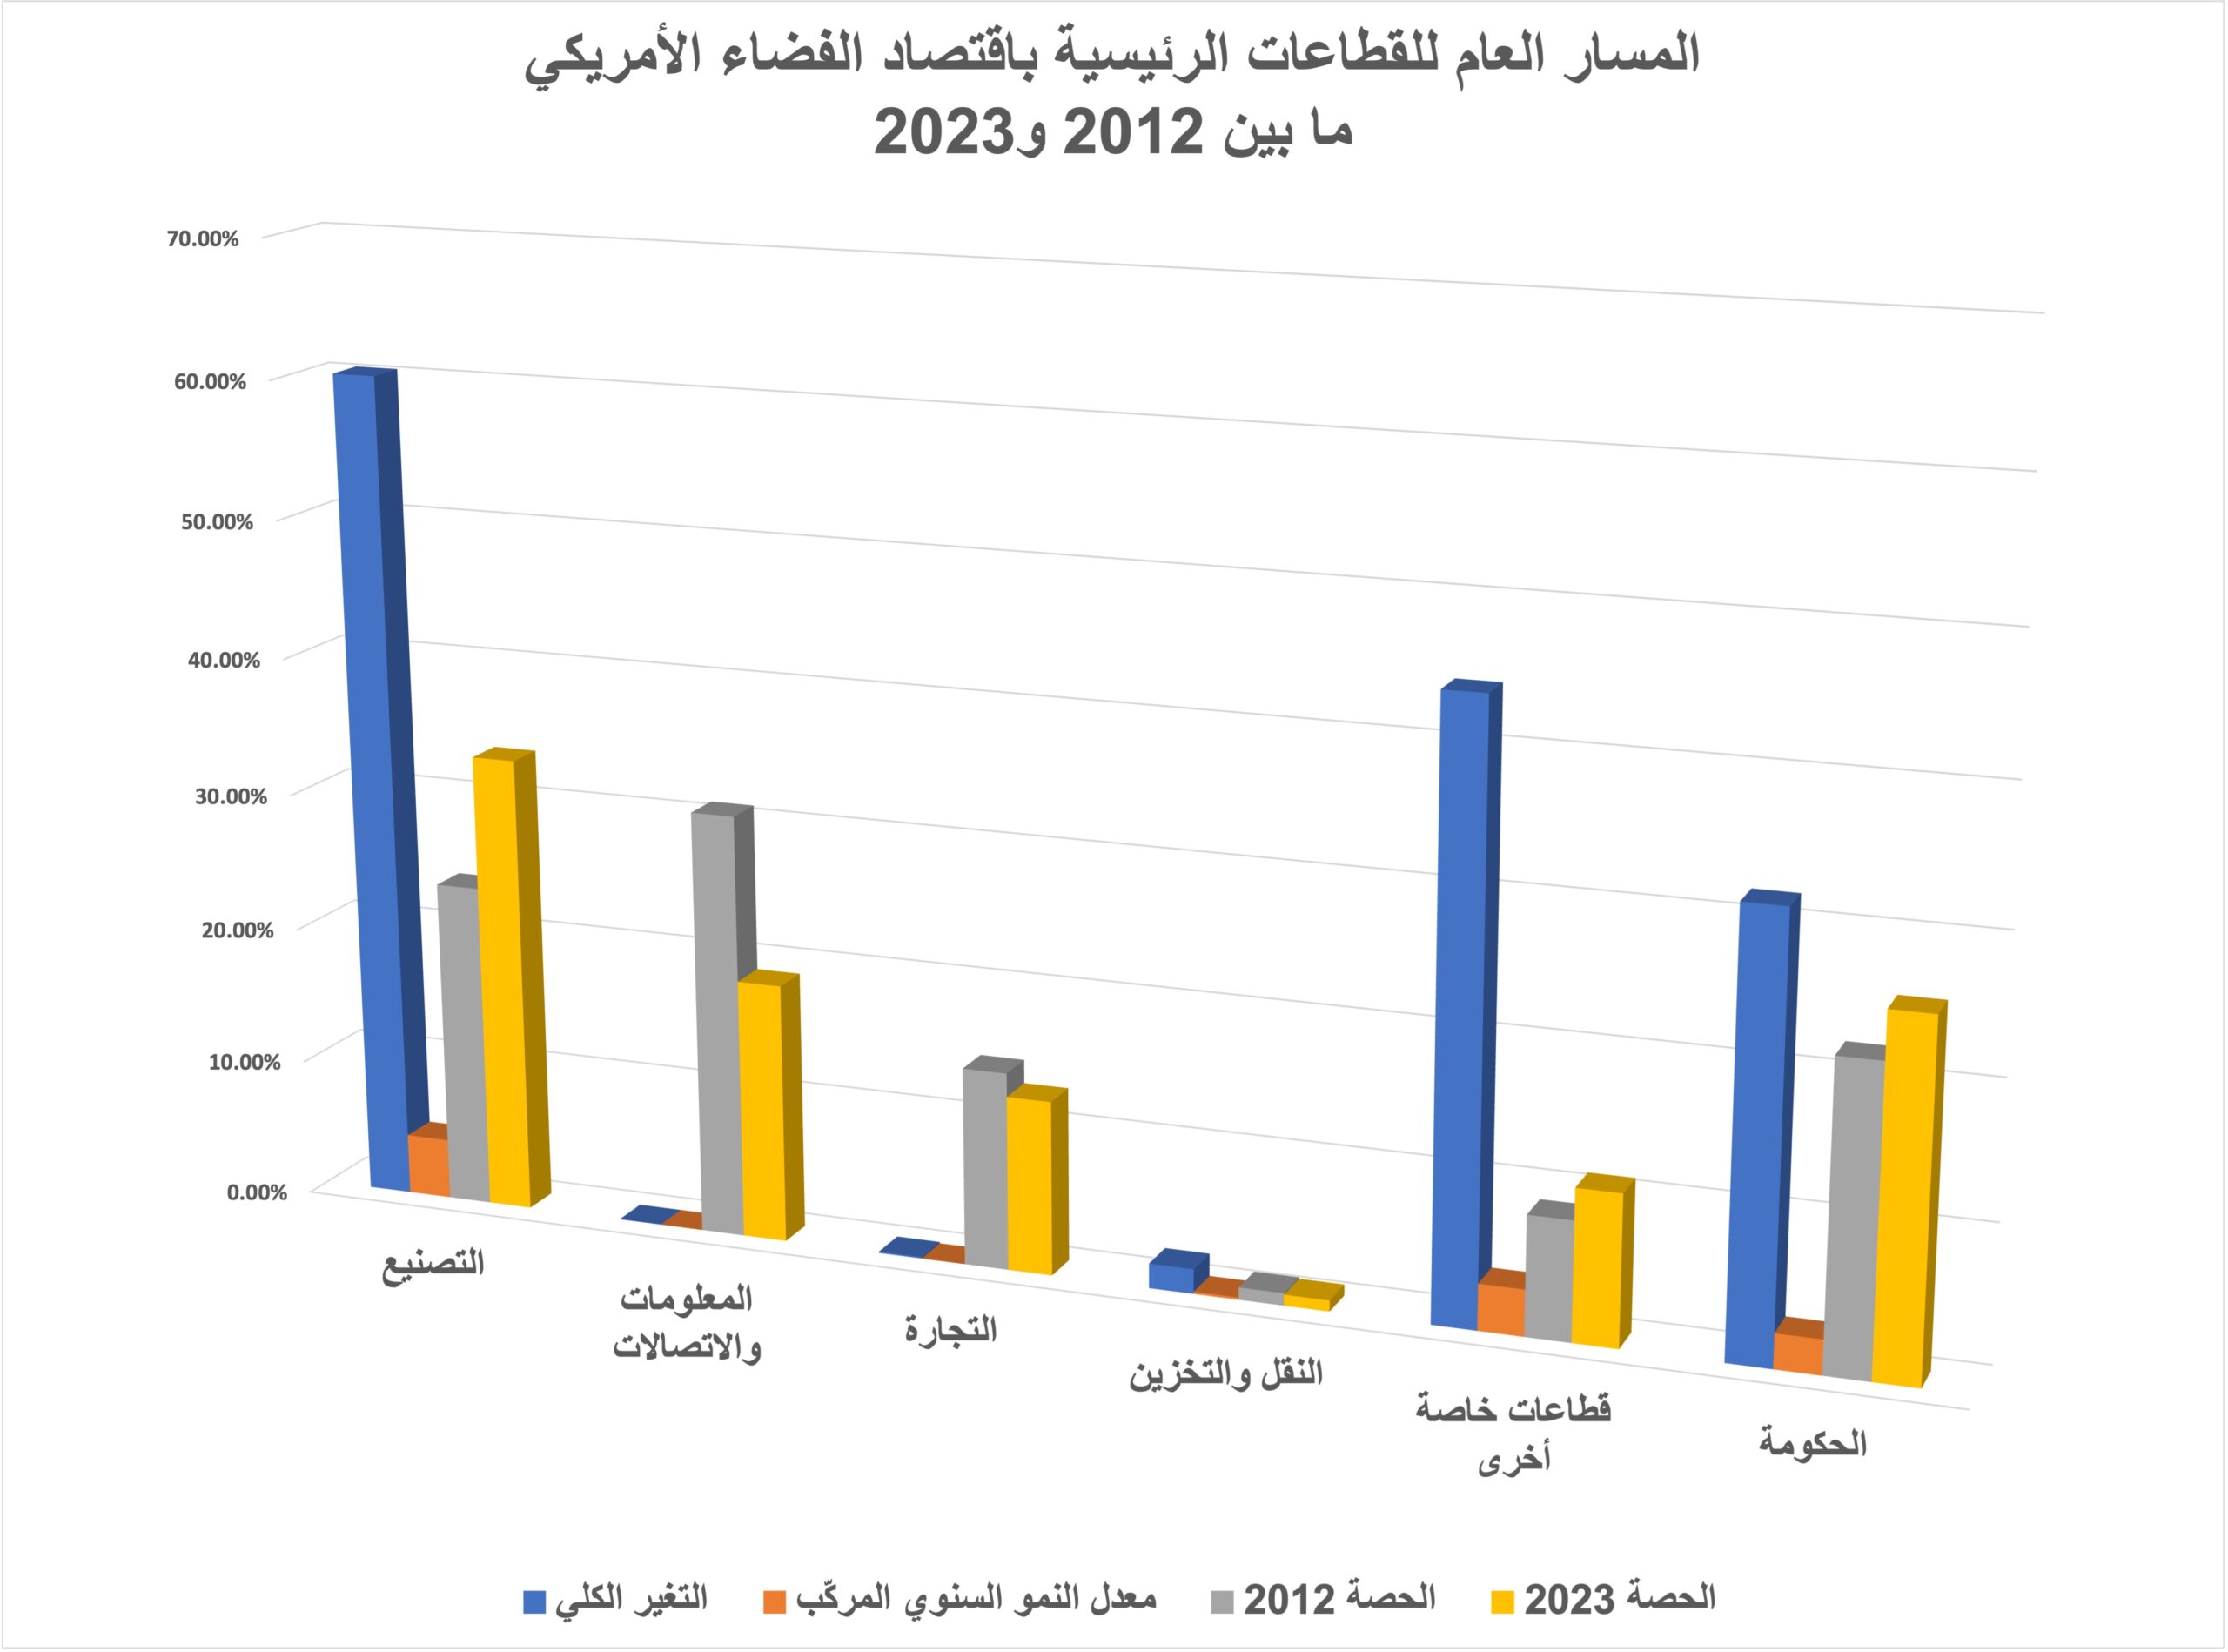 وعند النظر إلى معدلات النمو السنوي لكل من القطاعين، يتضح أن القطاع الخاص كان الأكثر تقلبًا، فبعد بداية شهدت نموًا بلغ 11.7% عام 2013 و8.9% عام 2015، دخل القطاع مرحلة من التذبذب الحاد بدءًا من 2018، حيث تراوحت معدلاته بين تراجع بلغ 3.6% في ذلك العام، وانكماش أعمق وصل إلى 4.6% عام 2020 قد تكون تداعيات جائحة كوفيد-19 أحد أسبابه، ثم تراجع أكثر حدة بلغ 7.2% عام 2021، وهو أسوأ أداء سنوي له طوال الفترة المدروسة. ورغم تعافٍ طفيف بنسبة 2.6% عام 2022، عاد القطاع للتراجع بنسبة 1.6% عام 2023، ما يعكس تذبذبًا واضحًا في مسار نمو القطاع الخاص منذ 2017، مع تعاقب فترات من الانكماش والتعافي المحدود.
أما القطاع الحكومي فقد أظهر نمطًا أكثر استقرارًا نسبيًا مع تراجعات طفيفة لم تتجاوز 1.7% في أسوأ سنواته عام 2020، إلا أنه سجّل تسارعًا لافتًا في السنوات الثلاث الأخيرة من الفترة، فقد قفز إنفاقه بنسبة 8.6% عام 2019، ثم تباطأ إلى ارتفاع طفيف بنسبة 0.7% عام 2021، قبل أن يتسارع مجددًا بقوة إلى 5.8% عام 2022 و7.9% عام 2023، وهما من أعلى معدلات النمو السنوي المسجلة للحكومة طوال السلسلة الزمنية. وقد ارتبط صعود الوزن الحكومي في السنوات الأخيرة بإعادة تعريف الفضاء الأمريكي بوصفه مجالًا دفاعيًا واقتصاديًا في آن واحد، إذ تم إنشاء قوة الفضاء عام 2019 ثم توسع برامج NASA والشراكات التجارية، بالإضافة الى تزايد الطلب الحكومي المباشر وغير المباشر على القدرات الفضائية. وتؤكد بيانات BEA أن هذا المسار انعكس بوضوح في 2023، حين نما الدفاع الوطني الفيدرالي 12.7%، ليسجل أكبر مساهمة داخل النمو الحكومي الفضائي.
أما التجارة بشقيها الجملة والتجزئة فحافظت على استقرار شبه تام قدره +0.1% فقط، فتجارة الجملة الفضائية تعكس هوامش التوزيع على سلع مثل أجهزة جي بي اس والهوائيات، وبالتالي فإن قيمتها المضافة تتأثر بتدفقات هذه السلع وهوامش توزيعه، بينما ظل قطاع النقل والتخزين هامشيًا في الحجم، حيث سجل أقل من 1% من الإجمالي، رغم نمو طفيف بلغ 1.8%.
تكشف هذه التحولات عن أن قوة اقتصاد الفضاء الأمريكي تتحدد بقدرته على إعادة توجيه موارده بين التصنيع والخدمات والبحث والتطوير والطلب الحكومي. والنتيجة الأهم في أن مستقبل القيمة المضافة الفضائية يرتبط بمدى نجاح هذا الترابط بين الابتكار الصناعي، والقدرة التجارية، والأولويات الاستراتيجية للدول.